

RADAR PERBATASAN | KUPANG, NTT — Keluhan masyarakat tentang sulitnya mengakses Kredit Usaha Rakyat (KUR), permintaan agunan tambahan, potongan biaya, hingga data pelunasan yang belum diperbarui di Sistem Layanan Informasi Keuangan (SLIK) OJK menjadi perhatian serius Ombudsman RI Perwakilan Provinsi Nusa Tenggara Timur (NTT). Dalam kurun waktu September 2026, Ombudsman mencatat 62 laporan masyarakat terkait layanan KUR yang tersebar di 13 kabupaten/kota di NTT.
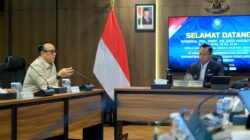
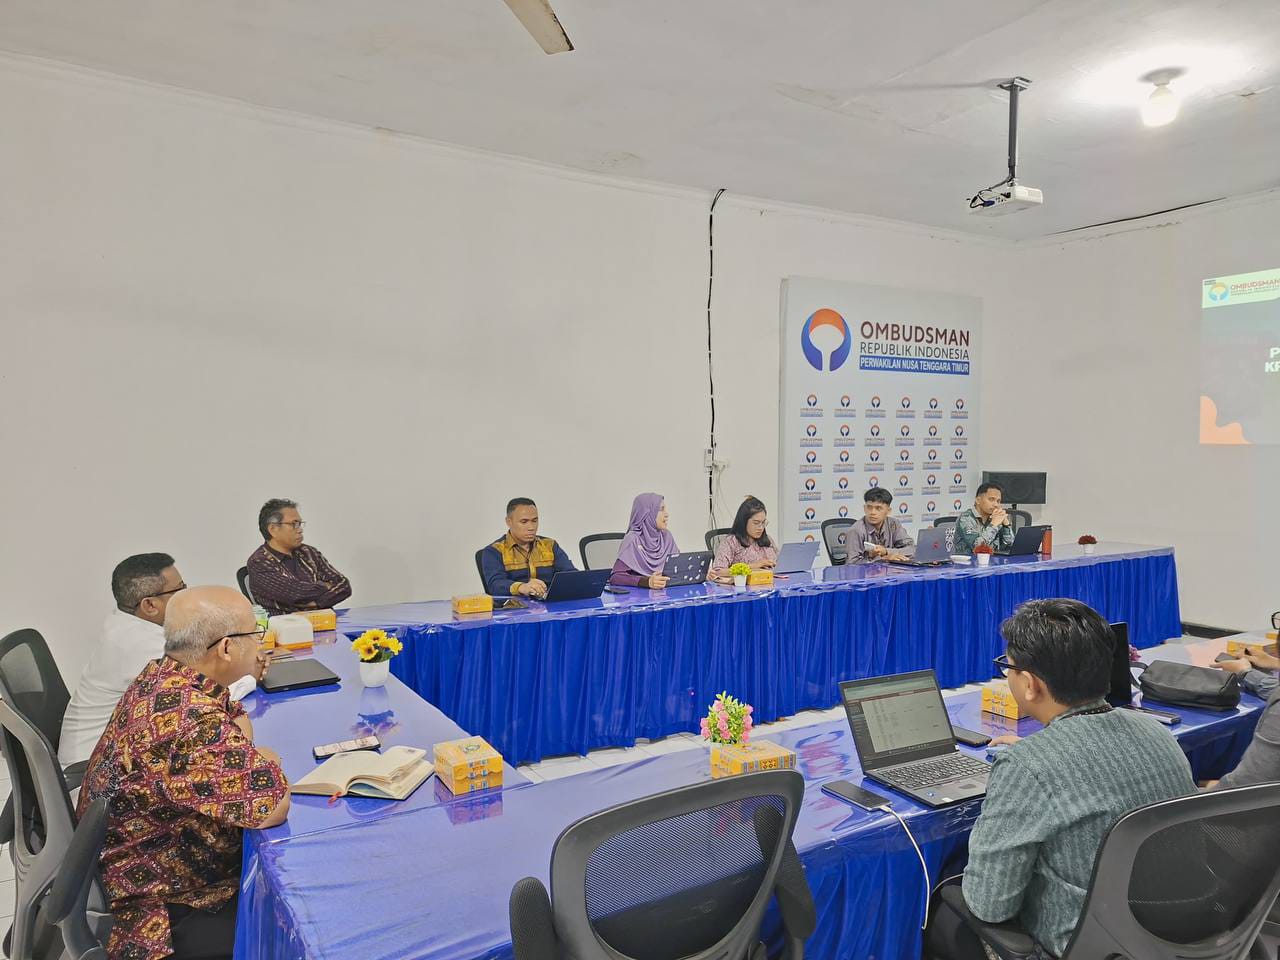
Menindaklanjuti keluhan tersebut, Ombudsman NTT menggelar rapat koordinasi pengawasan pelayanan KUR bersama Otoritas Jasa Keuangan (OJK) dan tiga bank penyalur, yakni Bank Mandiri, Bank Rakyat Indonesia (BRI), dan Bank Negara Indonesia (BNI), di Kantor Ombudsman NTT, Kamis (15/10/2026).

Salah satu poin penting yang ditegaskan dalam rapat tersebut adalah ketentuan bahwa KUR dengan plafon pinjaman sampai dengan Rp100 juta tidak dikenakan agunan tambahan di luar agunan pokok. Apabila terdapat agunan tambahan yang dipersyaratkan pada pinjaman dalam kategori tersebut, berdasarkan ketentuan yang disampaikan dalam rapat, bank penyalur wajib mengembalikannya.
Rapat dipimpin langsung oleh Pelaksana Tugas (Plt.) Kepala Perwakilan Ombudsman NTT, Yosua Pepris Karbeka, serta dihadiri Asisten Direktur Senior OJK Perwakilan NTT, Bambang Purwogandi, bersama perwakilan Bank Mandiri, BRI, dan BNI.
Agunan, Potongan Biaya, hingga Data Pelunasan Jadi Sorotan
Dalam pemaparan awal, Ombudsman mengungkapkan bahwa laporan masyarakat mencakup sejumlah persoalan mendasar dalam pelayanan KUR. Laporan terbanyak berasal dari Kota Kupang.
Keluhan pertama dan paling banyak disampaikan berkaitan dengan permintaan agunan tambahan untuk KUR Mikro dengan plafon sampai dengan Rp100 juta.
Kedua, calon debitur mengeluhkan ketidakjelasan waktu pelayanan. Setelah bank melakukan survei kelayakan kredit, sebagian pemohon mengaku tidak memperoleh informasi lanjutan yang jelas mengenai keputusan pengajuan mereka.
Ketiga, masyarakat mempertanyakan potongan asuransi, biaya administrasi, serta pemblokiran dana atau rekening yang berkaitan dengan angsuran kredit.
Keempat, terdapat persoalan pelunasan kredit. Debitur yang merasa telah melunasi pinjaman mengeluhkan namanya masih tercatat dalam SLIK OJK sehingga mengalami kendala ketika hendak mengajukan pinjaman baru.
Secara keseluruhan, keluhan tersebut berkaitan dengan sulitnya pencairan pinjaman, persyaratan agunan, cicilan, kredit bermasalah, riwayat kredit, dan pembaruan data pelunasan.
Dalam rapat koordinasi, BRI, Bank Mandiri, dan BNI menyampaikan informasi, tanggapan, serta klarifikasi atas berbagai persoalan yang dilaporkan masyarakat.
Tiga Bank Menyampaikan Standar Waktu Pelayanan
Rapat yang berlangsung pukul 14.00 hingga 17.00 WITA itu menghasilkan sejumlah kesepakatan dan penjelasan mengenai pelayanan KUR di masing-masing bank.
Untuk jangka waktu pelayanan KUR Super Mikro dan KUR Mikro, sejak permohonan, survei, hingga keputusan atas berkas lengkap, disampaikan standar waktu pelayanan atau Service Level Agreement (SLA) sebagai berikut:
- BRI Cabang Kupang: maksimal 14 hari.
- BNI Cabang Kupang: maksimal 14 hari.
- Bank Mandiri Cabang Kupang: maksimal 3 hari.
Ketentuan waktu tersebut menjadi salah satu poin penting untuk memberikan kepastian kepada calon debitur mengenai proses pengajuan kredit, terutama setelah seluruh persyaratan dinyatakan lengkap.
Terkait biaya administrasi KUR Mikro, rapat mencatat bahwa Bank Mandiri Cabang Kupang dan BRI Cabang Kupang tidak mengenakan biaya administrasi. Sementara itu, BNI Cabang Kupang mengenakan biaya sebesar Rp150.000.
Mengenai potongan asuransi KUR Mikro, Bank Mandiri Cabang Kupang menyatakan tidak mengenakan potongan asuransi. BNI Cabang Kupang mengenakan potongan untuk asuransi kebakaran, sedangkan di BRI Cabang Kupang asuransi bersifat opsional.
Untuk pemblokiran angsuran, ketiga bank menyampaikan bahwa pemblokiran dilakukan minimal satu kali dan paling banyak dua kali.
Perbedaan ketentuan yang disampaikan masing-masing bank tersebut menjadi informasi penting bagi calon debitur. Masyarakat perlu memperoleh penjelasan yang terang mengenai biaya, asuransi, pemblokiran dana, dan persyaratan lain sebelum menyetujui fasilitas kredit.
Riwayat Kredit dan Pengaduan Harus Mendapat Kejelasan
Rapat koordinasi juga membahas penggunaan data SLIK dalam proses analisis kredit. Bank penyalur menjelaskan bahwa analis kredit akan melihat riwayat kredit calon debitur sebagai salah satu bahan penilaian perkreditan.
Persoalan muncul ketika debitur yang telah melunasi pinjamannya masih tercatat memiliki kewajiban dalam sistem. Situasi tersebut perlu ditelusuri agar status pelunasan dan informasi perkreditan masyarakat sesuai dengan kondisi sebenarnya.
Selain itu, bank penyalur sebagai lembaga jasa keuangan diminta menyediakan pelayanan pengaduan sesuai ketentuan Peraturan OJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
OJK Perwakilan NTT juga menyampaikan saluran pengaduan melalui nomor 0811-5715-7157, sebagaimana dicantumkan dalam hasil rapat koordinasi.
Masyarakat yang mengalami kendala dalam pengajuan atau pelaksanaan KUR diharapkan menyampaikan pengaduan melalui saluran resmi dengan menyertakan dokumen pendukung agar persoalannya dapat ditelusuri.
Ombudsman: Bukan Mencari Kesalahan, tetapi Memastikan Ada Solusi
Plt. Kepala Perwakilan Ombudsman NTT, Yosua Pepris Karbeka, menegaskan bahwa rapat koordinasi tersebut bukan bertujuan menyalahkan OJK maupun bank penyalur. Ombudsman hadir untuk mendengarkan keluhan masyarakat, memperjelas informasi, dan membantu menunjukkan langkah penyelesaian yang dapat ditempuh.
Menurutnya, koordinasi antarlembaga diperlukan agar persoalan yang dihadapi masyarakat tidak berhenti sebagai laporan, tetapi memperoleh penjelasan dan tindak lanjut yang memadai.
Rapat ditutup dengan penandatanganan berita acara bersama oleh para pihak yang terlibat.
Bagi masyarakat NTT, akses terhadap KUR merupakan salah satu instrumen untuk mendukung usaha produktif. Karena itu, kepastian persyaratan, transparansi biaya, kejelasan proses, dan ketepatan pembaruan data kredit menjadi bagian penting dari perlindungan calon debitur maupun pelaku usaha.
Sebanyak 62 laporan dalam satu bulan menjadi pengingat bahwa pelayanan KUR perlu terus diawasi dan diperbaiki. Kesepakatan dalam rapat koordinasi ini diharapkan menjadi langkah konkret agar masyarakat memperoleh informasi yang jelas, haknya terlindungi, dan persoalan kredit tidak dibiarkan berlarut-larut.
Yuven Fernandez
Radar Perbatasan *